
 의사
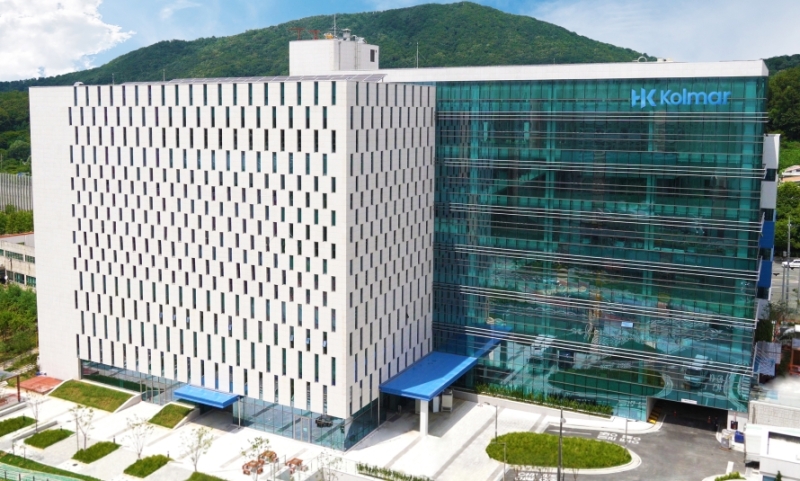 [단독] 콜마그룹이 의약품 온라인 유통기업 블루엠텍에 간접 투자하면서 윤상현 콜마홀딩스 부회장의 인수합병(M&A) 전략에 관심이 쏠리고 있다.
재무적투자자(FI)들과 CJ헬스케어(現 HK이노엔)를 인수했던 전례가 있는 만큼 이번 투자가 사업 확대를 위한 포석인지, 기업가치 상승을 통한 투자금 회수 목적인지 그 배경에 관심이 모아진다.
그룹 내 제약사업을 담당하는 HK이노엔과 블루엠텍이 의약품 유통 분야에서 협력 관계를 구축해 온 만큼 의약품 제조부터 유통까지 사업 협력은 더욱 공고해질 것으로 풀이된다.
13일 투자은행(IB) 업계에 따르면 콜마홀딩스는 산은인베스트먼트가 조성한 블루엠텍 경영권 인수 펀드에 전략적투자자(SI)로 참여, 200억원대 후순위 출자한 것으로 나타났다.
블루엠텍은 병·의원 대상 의약품 유통 플랫폼 B2B 커머스 블루팜코리아를 운영하는 기업으로, 2015년 블루팜코리아라는 법인명으로 설립됐다가 2018년 ‘블루엠텍’으로 상호를 변경했다.
이번 거래는 한국콜마 모회사인 콜마홀딩스가 블루엠텍 지분을 직접 인수하는 것이 아니라 사모펀드 운용사인 산은인베스트먼트가 조성한 펀드에 출자하는 간접 투자 방식이다.
산은인베스트먼트가 운용하는 사모펀드 산하 투자목적회사인 KDBI헬스케어밸류업은 블루엠텍 창업주인 연제량 의장 등 4명이 보유한 지분 21.07%를 약 231억원에 인수하는 계약을 체결했다.
이와 별도로 블루엠텍이 발행한 360억원 규모 전환사채(CB) 인수대금도 이달 납입했다. 이에 따라 전환 가능 주식을 포함한 주식 등 보유비율은 40.60%로 기재됐다.
KDBI헬스케어밸류업은 “주식을 인수한 후 최대주주로서 영향력을 행사할 예정”이라며 임원 선임·해임, 정관 변경, 자본금 변경 등은 관계 법령이 허용하는 범위에서 결정하겠다고 밝혔다.
HK이노엔 인수 주도 윤상현 부회장 ‘M&A 전략’ 주목
이번 투자에서 주목할 인물은 콜마그룹 오너 2세 윤상현 부회장이다. 윤 부회장은 창업주 윤동한 회장 장남으로 2009년부터 그룹 경영에 참여하며 인수합병 등 사업 확장을 주도해 왔다.
2016년 북미 화장품 제조기업 인수를 통해 해외 생산 기반을 확보했고, 2018년에는 CJ헬스케어를 1조3100억원에 인수하며 그룹의 제약사업 확대를 이끌었다.
특히 CJ헬스케어 인수 당시 한국콜마는 미래에셋PE 및 스틱인베스트먼트, H&Q코리아 등 재무적투자자들과 컨소시엄을 구성했다.
인수금액 1조3100억원 중 6000억원을 인수금융으로 조달하고, 나머지 7100억원은 한국콜마와 재무적투자자들이 분담하는 구조였다.
대규모 자금을 외부 투자자들과 함께 마련해 제약사 경영권을 확보한 사례로, 당시 인수를 주도한 인물이 윤 부회장이었다.
이후 CJ헬스케어는 HK이노엔으로 사명을 변경하고 2021년 코스닥에 상장했다. 한국콜마는 2022년 화장품 용기 제조기업 연우도 인수하며 제조부터 포장재까지 사업 영역을 넓혔다.
기존 협력 넘어 유통사업 확대 or 투자금 회수 셈법 분분
한국콜마와 블루엠텍 시너지에도 관심이 모아진다. 이미 한국콜마 자회사인 HK이노엔은 전문의약품(ETC) 중심으로 사업을 영위하고 있으며, 블루엠텍과는 의약품 유통 관련 협력을 이어왔다.
실제 HK이노엔 또한 블루엠텍 지분을 일부 확보했으며, 2023년에는 연제량 의장과 의결권 공동행사 관련 약정을 체결하는 등 협력 관계를 구축한 바 있다.
때문에 HK이노엔이 보유한 ETC 포트폴리오와 블루엠텍의 병·의원 대상 온라인 유통망을 연계할 경우 기존 의약품 판매·공급 과정에서 고차원적 사업 시너지를 기대할 수 있다는 분석이다.
특히 한국콜마가 추가 지분 확대를 통한 완전 인수에 나설 수도 있고, 기업가치 상승 이후 보유 투자지분을 처분해 투자금을 회수하는 방안도 가능한 시나리오다.
한국콜마는 HK이노엔 인수 당시에도 컨소시엄을 구성해 경영권을 확보한 경험이 있다. 다만 이번에는 직접 인수 주체가 아닌 펀드 출자자로 참여한다는 점에서 투자 구조에 차이가 있다.
한국콜마 관계자는 블루엠텍 인수를 위한 추가 출자, 향후 경영 참여 여부, 사업 연계 등에 대해 “현재로서는 명확히 정해진 내용은 없다”고 신중한 입장을 피력했다.
????????????????[] ?????????????????? (M&A) .
(FI) CJ( HK) , .
HK .
13 (IB) (SI) , 200 .
B2B , 2015 2018 '' .
.
KDBI 4 21.07% 231 .
360 (CB) . 40.60% .
KDBI “ ” , , .
HK ‘M&A ’
2 . 2009 .
2016 , 2018 CJ 13100 .
CJ PE , H&Q .
13100 6000 , 7100 .
, .
CJ HK 2021 . 2022 .
or
. HK (ETC) , .
HK , 2023 .
HK ETC .
, .
HK . .
, , “ ” .