 의사
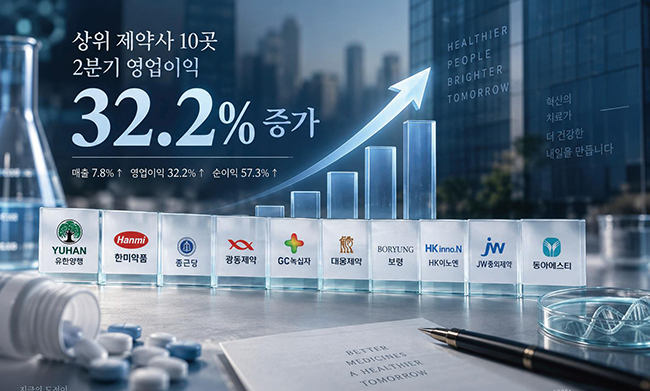
국내 주요 제약사들 올해 2분기 영업이익이 전년보다 30% 넘게 증가했다.
그러나 한미약품과 유한양행에 유입된 기술수출 계약금과 단계별 기술료가 전체 실적을 크게 끌어올린 결과여서, 업계 전반의 수익성이 고르게 개선됐다고 보기는 어렵다는 분석이다.
2026년 2분기 잠정 실적을 발표한 상위 제약사 10곳의 합산 매출은 3조7928억원으로 전년 동기보다 7.8% 증가했다. 영업이익은 3924억원으로 32.2%, 순이익은 2961억원으로 57.3% 늘었다.
분석 대상은 유한양행·종근당·한미약품·광동제약·GC녹십자·대웅제약·보령·HK이노엔·JW중외제약·동아에스티다.
광동제약과 GC녹십자, 보령, 한미약품은 연결재무제표, 나머지 회사는 별도재무제표를 기준으로 집계됐다.
한미약품·유한양행 견인 영업이익…기술료 효과
전체 이익 증가를 주도한 곳은 한미약품이다. 한미약품 2분기 매출은 4672억원으로 29.3% 증가했고, 영업이익은 1310억원으로 116.9% 급증했다.
일라이 릴리와 체결한 소네페글루타이드 기술이전 계약금이 실적에 반영된 영향이 컸다. 원가 부담이 작은 기술료가 유입되면서 영업이익 증가율이 매출 증가율을 크게 웃돌았다.
이상지질혈증 치료제 ‘로수젯’ 등 주력 전문의약품 처방 확대와 글로벌 제약사 공동판매도 외형 성장을 뒷받침했다.
유한양행도 폐암 치료제 ‘렉라자’ 해외 성과가 실적에 반영됐다. 매출은 6140억원으로 10.4%, 영업이익은 614억원으로 34.7% 증가했다.
렉라자와 얀센 ‘리브리반트’ 병용요법이 유럽에서 상용화되면서 3000만달러 규모 마일스톤이 들어왔다.
해외 판매에 따른 경상 기술료도 늘었다. 로수바미브와 아토바미브 등 만성질환 치료제 역시 성장했지만, 영업이익 증가에는 기술료 영향이 상대적으로 컸다.
기술료는 장기간 진행한 연구개발 성과라는 점에서 긍정적이다. 다만 계약금과 마일스톤은 임상이나 허가 일정에 따라 인식 시점이 달라지고 매 분기 반복되지 않는다. 이번 영업이익 증가율을 향후 실적 기준으로 적용하기 어려운 이유다.
대웅제약·JW중외·HK이노엔, 주력 제품 앞세워 본업 성장
대규모 기술료 없이 자체 제품과 해외 판매를 통해 수익성을 높인 기업들도 있다.
대웅제약은 매출 4001억원과 영업이익 771억원을 기록했다. 전년 동기보다 각각 10.0%, 23.4% 증가한 수치다.
보툴리눔 톡신 제제 ‘나보타’ 2분기 매출은 1034억원으로 집계됐으며, 이 가운데 수출이 941억원을 차지했다. ‘펙수클루’와 ‘엔블로’ 등 자체 개발 의약품 성장도 실적에 힘을 보탰다.
JW중외제약은 전문의약품 판매 확대에 힘입어 매출이 16.1% 증가한 2202억원, 영업이익은 32.8% 늘어난 337억원을 기록했다.
‘리바로’ 제품군 매출이 532억원으로 12.3% 증가했고, 철분주사제 ‘페린젝트’와 전립선비대증 치료제 ‘트루패스’도 높은 성장률을 보였다.
HK이노엔은 매출이 1.6% 증가한 2672억원에 그쳤지만 영업이익은 300억원으로 무려 53.6% 늘었다.
위식도역류질환 치료제 ‘케이캡’의 글로벌 판매 확대에 따른 로열티와 수액제 성장이 수익성 개선으로 이어졌다.
동아에스티도 전문의약품과 해외사업이 고르게 성장하면서 매출 2078억원, 영업이익 108억원을 기록했다. 전년 동기 대비 매출은 17.2%, 영업이익은 170.5% 늘었다.
영업이익 증가율에는 전년의 낮은 실적에 따른 기저효과가 일부 반영됐다.
매출만 늘어난 종근당·보령
외형 성장에도 영업이익이 뒷걸음질한 기업도 적지 않았다.
종근당은 ‘위고비’와 ‘이베니티’ 등 도입 의약품 판매가 늘면서 매출이 10.7% 증가한 4754억원을 기록했다. 그러나 영업이익은 199억원으로 10.1% 감소했다.
도입 품목은 매출 확대에 유리하지만 자체 제품보다 원가 부담이 커, 판매 증가가 곧바로 이익 개선으로 이어지지 않았다.
연구개발비 확대도 수익성에 부담을 줬다.
보령은 매출이 11.2% 증가한 2796억원을 기록했지만 영업이익은 237억원으로 6.2% 줄었다. 고혈압 치료제 ‘카나브’ 제품군과 항암제 사업이 성장했으나, ‘탁소텔’ 인수에 따른 무형자산 상각비와 신제품 마케팅 비용이 증가했다.
광동제약 역시 매출은 3.4% 증가한 4398억원을 기록했지만 영업이익은 28억원으로 37.8% 감소했다. 매출 규모와 비교해 영업이익률이 낮아 본업 수익성 개선이 필요한 상황이다.
GC녹십자는 매출과 이익이 모두 줄었다. 매출은 4212억원으로 15.8% 감소했고, 영업이익은 17억원으로 93.8% 급감했다.
GC녹십자웰빙이 연결 대상에서 빠진 데다 2분기에 반영될 예정이던 독감백신 원액 매출이 3분기로 이연된 영향이다.
GC녹십자는 이연된 백신 물량이 하반기 실적에 반영될 것으로 보고 있다. 미국 면역글로불린 제제 ‘알리글로’의 판매 확대 여부도 실적 회복을 좌우할 전망이다.
32% 증가보다 중요한 지속 가능한 이익 실현
이번 실적은 제약사의 사업 구조에 따라 수익성이 얼마나 크게 달라질 수 있는지를 보여준다.
한미약품과 유한양행은 기술수출 성과로 영업이익이 크게 증가했다. 대웅제약과 JW중외제약은 자체 의약품 판매, HK이노엔은 해외 로열티, 동아에스티는 전문의약품과 수출을 통해 이익을 늘렸다.
반면 종근당은 도입 품목의 원가 부담, 보령은 상각비와 마케팅비, 광동제약은 낮은 영업 수익성이 실적 개선을 제한했다.
GC녹십자는 자회사 연결 제외와 백신 매출 이연이라는 일시적 변수가 겹쳤다.
따라서 상위 제약사 영업이익이 32% 증가했다는 수치만으로 업황이 전반적으로 개선됐다고 평가하기는 어렵다.
기술료를 제외한 조정 영업이익과 자체 제품 매출, 해외 판매, 연구개발비 등을 함께 살펴야 각 기업의 실제 기초체력을 판단할 수 있다.
하반기에는 기술료 효과가 사라진 뒤에도 이익 증가세를 유지할 수 있는지가 관건이다.
일회성 수익을 연구개발과 해외 시장 확대에 재투자하고, 이를 반복 가능한 제품 매출과 로열티로 연결하는 기업이 실적 경쟁에서도 앞서 나갈 것으로 전망된다.
? 2 30% .
, .
2026 2 10 37928 7.8% . 3924 32.2%, 2961 57.3% .
GCHKJW.
GC, , , .
. 2 4672 29.3% , 1310 116.9% .
. .
.
. 6140 10.4%, 614 34.7% .
3000 .
. , .
. . .
JWHK,
.
4001 771 . 10.0%, 23.4% .
2 1034 , 941 . .
JW 16.1% 2202, 32.8% 337 .
532 12.3% , .
HK 1.6% 2672 300 53.6% .
.
2078, 108 . 17.2%, 170.5% .
.
.
10.7% 4754 . 199 10.1% .
, .
.
11.2% 2796 237 6.2% . , .
3.4% 4398 28 37.8% . .
GC . 4212 15.8% , 17 93.8% .
GC 2 3 .
GC . .
32%
.
. JW , HK , .
, , .
GC .
32% .
, , .
.
, .