
 의사
제약바이오 기업 오너와 최대주주의 자사 주식 장내매수는 주가 바닥을 알리는 신호일까.
최근 5년간 국내 상장 제약바이오 기업 오너일가 장내매수를 연도별로 추적한 결과, 중장기 수익률만 놓고 보면 오너 매수를 바닥 신호로 보기는 어려운 것으로 나타났다.
데일리메디가 지난 2021년부터 2026년 8월까지 공시된 국내 상장 제약바이오 기업 최대주주·창업주·오너 장내매수 사례 가운데 거래기간과 취득단가를 확인할 수 있는 사례를 분석했다.
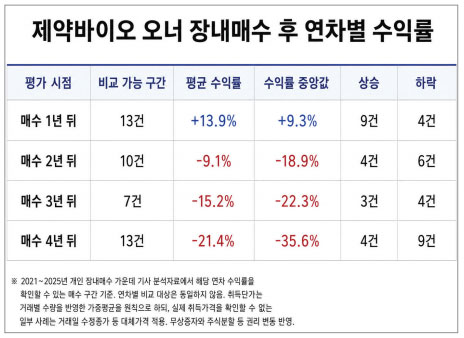
오너일가 장내매수 사례를 집계한 결과, 매수 1년 뒤에는 평균적으로 주가가 올랐지만 보유 기간이 길어질수록 수익률은 오히려 악화된 것으로 나타났다.
매수 1년 뒤 평균 상승률은 ‘13.9%’로, 비교 가능한 13건 가운데 9건이 평균 취득단가를 웃돌았다. 단기적으로는 오너 매수 이후 주가가 반등한 사례가 상대적으로 많았다.
하지만 2년 뒤 평균 주가 변동폭이 -9.1%로 돌아섰고 3년 뒤에는 -15.2%, 4년 뒤에는 -21.4%로 하락 폭이 확대됐다.
장기 성과도 뚜렷하지 않았다. 매수 2년 뒤 주가 확인이 가능했던 6건 중 상승 사례는 1건, 3년 뒤 평가가 가능했던 6건 중에서는 2건에 그쳤다. 오너 매수 4년 뒤 평가가 가능한 13건 가운데 취득가를 웃돈 사례는 4건에 불과했다.
2021년 오너 매수 일양약품 장기 부진…삼일제약, 4년 뒤 반등
 정유석 일양약품 대표이사는 2021년 코로나19 이후 주가가 급락한 시기 주식을 매수했다.
정 대표는 2021년 4월~11월까지 수 차례 회사 주식을 매입했다. 분석 대상 매수 구간의 평균 취득단가는 약 3만3000원으로 당시 직전 52주 최고가 대비 약 65% 낮은 수준이었다.
그러나 1년 뒤 주가는 2만1536원으로 취득가 대비 34.7% 하락했다. 2년 뒤 -50.3%, 3년 뒤 -62.2%, 4년 뒤 -55.8%를 기록하며 장기간 회복하지 못했다. 2026년 8월 28일 종가는 8500원으로 평균 취득가보다 ‘74.2%’ 낮았다.
오너일가가 고점 대비 주가가 크게 떨어진 시점에서 직접 매수하더라도 실적 부진이나 사업상 악재가 이어질 경우 추가 하락을 막는 데에는 한계를 보였다.
특히 정 부회장은 2024년에도 장내매수에 나섰고 해당 물량 역시 2026년 8월 말 기준 약 35.6% 평가손실 구간이다.
다만 일양약품은 오너 3세인 정 부회장이 당시 최대주주가 아니었던 만큼 단순한 주가 상승 기대보다는 승계 과정에서 저가 매수 등 지분 확대 성격도 함께 고려할 필요가 있다.
실제 금년 7월 주가가 바닥인 시점 정도언 전 회장으로부터 170만주를 증여받기도 했다.
반면 삼일제약의 경우 허승범 회장이 같은해 2021년 5~6월 2만주 이상을 주당 9100~9700원대에 매수했다. 주요 거래를 가중평균한 기준가는 약 9399원이다.
하지만 주가는 4년 뒤인 2025년 6월 4일 기준 취득가보다 14.7% 상승했다.
오너 매수 집중 시점 ‘2022년’… 일부 제외 장기 성과 부진
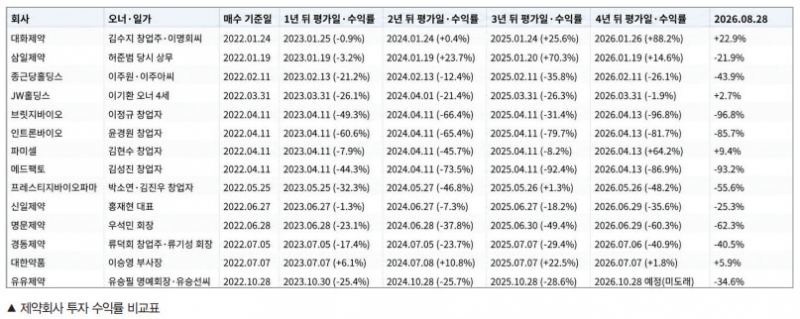
금리 급등과 증시 침체가 있었던 2022년엔 종근당홀딩스, 대화제약, 삼일제약, 경동제약, 신일제약, 명문제약, 대한약품,
유유제약, JW홀딩스 등 전통 제약사와 브릿지바이오 등 바이오기업에서도 매수가 잇따랐다.
1년 뒤 취득 기준가를 웃돈 대표 사례는 대한약품 뿐이었다.
장기적으론 대화제약과 파미셀, 대한약품 등 일부 기업이 플러스 수익률을 기록했지만 상당수 취득가를 회복하지 못했다.
대한약품은 오너가인 이승영 부사장이 2022년 6~7월 4151주를 매수한 뒤 주가는 1년 뒤 6.1%, 2년 뒤 10.8%, 3년 뒤 22.5% 상승했다. 4년 뒤에도 1.8% 플러스를 유지했다.
장기 상승 중인 대화제약은 김수지 창업주와 배우자 이명희씨가 2022년 1월 2만420주를 약 1억8000만원에 매수했다. 평균 매입가는 8815원으로, 4년 뒤 수익률은 88.2%에 달한다.
다만, 최근 기준 주가(8월 28일 종가 1만830원)와 비교하면 22.9% 정도 상승했다.
김현수 파미셀 창업자는 2022년 1~2월 3만9000주를 약 4억원에 매수했다. 6월과 10월에도 추가 매수했다. 파미셀은 4년 뒤 평가 시점 64.2% 상승했다.
반면 종근당홀딩스에서는 이장한 회장의 장남 이주원씨와 차녀 이주아씨가 합계 6576주를매수했는데 주가는 1년 뒤 21.2%, 4년 뒤 26.1% 하락했다.
JW홀딩스 오너 4세 이기환씨는 2022년 3월 약 12만4000주를 매수했다. 평균 취득가는 약 4032원이다. 매수 1~3년 뒤까지는 20%대 손실이 이어졌지만 4년 뒤 하락률은 1.9%까지 축소됐고 최근에는 취득가를 2.7% 웃돌고 있다.
이 외에 신일제약, 명문제약, 경동제약 등도 오너 장내 매수가 있었지만 하락을 거듭하고 있다. 각각 4년 -35.6%. -60.3%, -40.9%를 기록했다.
바이오기업은 변동 폭이 더 컸다. 이정규 브릿지바이오테라퓨틱스, 인트론바이오 창업주들은 2022년 장내 매수에 나섰지만 4년 뒤 각각 -96.8%, -81.7%를 기록하고 있다.
레스티지바이오파마에서는 박소연 회장과 김진우 부회장이 허셉틴 바이오시밀러 ‘HD201’의 유럽 허가 불확실성이 커졌던 시기 장내 매수했다. 평균 매입가는 1만4471원이다.
매수 이후 3년이 된 시점에는 취득가를 1.3% 웃돌았지만 4년 뒤 다시 48.2% 하락했다.
이는 한때 오너 취득 가격을 회복했어도 기업가치에 대한 시장 평가가 달라질 경우 상승세가 지속되지 않을 수 있다는 점을 보여준다.
2023년 오너 매수 유바이오로직스 ‘장기 플러스’
2023년에는 DXVX와 압타바이오, 유바이오로직스, 파로스아이바이오, 동구바이오제약, 진매트릭스 등에서 오너 또는 최대주주 장내매수가 잇따랐다.
한미약품그룹 장남인 임종윤 DXVX 최대주주는 2023년 3월 30일부터 4월 3일까지 세 차례에 걸쳐 14만5500주를 약 9억3000만원에 장내매수했다. 환산 기준가는 약 6392원이다.
당시 책임경영과 주주가치 제고를 내세웠지만 주가는 취득가 대비 1년 뒤 34.8%, 2년 뒤 73.2%, 3년 뒤 24.7% 낮은 수준을 기록했다.
압타바이오도 이수진 대표와 문성환 사장이 장내 매수를 했지만 이후 수익률은 1년 -45.2%, 2년 -33.5%, 3년 -22.4%로 모든 평가 시점에서 마이너스였다.
반면 장기 평가에서 뚜렷한 플러스를 유지한 사례는 유바이오로직스가 대표적이다.
백영옥 유바이오로직스 창업자·대표는 2023년 7월 18~19일 6000주를 각각 6875원과 6860원에 매수했다. 평균 취득가는 약 6865원이다.
1년 뒤 63%, 2년 뒤 91%, 3년 뒤 10.7% 상승했다. 이후 주가 조정에도 2026년 8월 말 기준 취득가 대비 38.5% 높은 수준이다.
동구바이오제약 조용준 대표 매수분은 1년 뒤 9.2% 상승했지만 2년 뒤 -4.4%, 3년 뒤 -31%로 돌아섰다. 파로스아이바이오와 진매트릭스도 최근 기준 각각 63.3%, 45.8% 하락했다.
2023년 매수군의 평균 수익률은 1년 -9.8%, 2년 -13.4%로 집계됐다. 3년 평가가 가능한 사례의 평균 수익률 역시 -25.9%로 마이너스였다.
2024~2025년 매수 성과 엇갈려
2024년에는 압타머사이언스 한동일 창업자와 GI이노베이션 장명호 창업자, 엔젠바이오 최대출 창업자, 우정바이오 천병년 창업자 등이 장내매수에 나섰으나 희비가 엇갈렸다.
천병년 우정바이오 창업자는 7월 5일 1만9682주를 장내매수, 거래일 수정종가 1410원을 기준으로 1년 뒤 30.4%, 2년 뒤 80.5% 상승했고 최근에도 54.6% 플러스를 유지했다.
박웅양 지니너스 창업자·대표는 12월 지분율을 30.58%에서 30.88%로 높였다. 공시 기준 대표 거래단가 1377원을 기준으로 1년 뒤 수익률은 104.1%, 최근 기준으로는 45.6%다.
장명호 지아이이노베이션 창업자는 1년 뒤 9.3%, 2년 뒤 5.3% 플러스였지만 최근에는 취득가 대비 37.4% 하락으로 돌아섰다.
김훈택 티움바이오 창업자와 정현규 바이오플러스 창업자 역시 1년 평가 시점에는 각각 57.7%, 24.6% 상승했지만 최근 기준 수익률은 각각 -19.3%, -25.4%로 전환됐다.
한동일 압타머사이언스 창업자와 최대출 엔젠바이오 창업자 매수분은 2년이 지난 금년 기준 각각 46.8%, 70.2% 하락했다.
2025년에는 서정진 셀트리온 회장이 사재 500억원을 투입, 회사 주식 30만6561주를 매수하겠다고 발표한 뒤 7월까지 취득을 마쳤다. 매수 기준가는 약 16만3102원이다.
1년 뒤인 금년 7월 기준 상승률 7.7%, 최근인 8월 28일 기준으론 16.9%를 기록했다.
정현호 메디톡스 창업자는 지난해 10월 장내매수했다. 기준가는 12만1427원으로, 1년 평가일인 10월은 아직 도래하지 않았으나 8월 28일 기준으론 취득가보다 41.4% 낮다.
오너 매수 효과 미미…임상·허가· 실적 중요
오너 장내매수는 개인 자금을 직접 투입한다는 점에서 회사 가치에 대한 경영진 신뢰를 시장에 보여주는 수단으로 평가된다. 책임경영 의지를 전달하는 효과도 있다.
여기에 임상 실패나 허가 지연, 실적 악화 등으로 투자 심리가 크게 위축된 상황에서는 일반적인 주주가치 제고 발표보다 강한 메시지로 받아들여질 수 있다.
하지만 오너 개인 장내매수 자금은 회사로 유입되지 않는다.
임상 성공 가능성을 높이거나 허가 일정을 앞당기고 영업실적과 현금 흐름 개선 행위와도 직접적인 연관성은 없다.
특히 승계 과정에서 지분 축적이나 경영권 강화 목적이 포함될 가능성도 함께 살펴야 한다.
결국 오너 장내매수는 기업가치에 대한 내부자 판단을 확인할 수 있는 참고 지표일 수는 있지만 주가 바닥을 확정하는 신호로 보기는 어렵다.
매수 금액이 오너 보유 자산에 비해 유의미한지 또는 일회성 매수나 반복 매수인지, 승계 차원인지, 임상·사업에 실제 변화가 뒤따르는지 등 함께 확인해야 한다는 평가가 나오는 이유다.
강소현 자본시장연구원 연구위원은 “자기주식 취득 또는 처분 공시만으로 주가가 저평가됐는지 여부를 판단하기 어렵다”며 “내부자가 어떤 판단을 내리는지를 관측하면 판단에 도움이 될 수 있다”고 설명했다.
? .
5 , .
2021 2026 8 .
, 1 .
1 13.9%, 13 9 . .
2 -9.1% 3 -15.2%, 4 -21.4% .
. 2 6 1, 3 6 2 . 4 13 4 .
2021 , 4
2021 19 .
2021 4~11 . 33000 52 65% .
1 21536 34.7% . 2 -50.3%, 3 -62.2%, 4 -55.8% . 2026 8 28 8500 74.2% .
.
2024 2026 8 35.6% .
3 .
7 170 .
2021 5~6 2 9100~9700 . 9399.
4 2025 6 4 14.7% .
2022
2022 , , , , , , ,
, JW .
1 .
, .
2022 6~7 4151 1 6.1%, 2 10.8%, 3 22.5% . 4 1.8% .
2022 1 2420 18000 . 8815, 4 88.2% .
, (8 28 1830) 22.9% .
2022 1~2 39000 4 . 6 10 . 4 64.2% .
6576 1 21.2%, 4 26.1% .
JW 4 2022 3 124000 . 4032. 1~3 20% 4 1.9% 2.7% .
, , . 4 -35.6%. -60.3%, -40.9% .
. , 2022 4 -96.8%, -81.7% .
HD201 . 14471.
3 1.3% 4 48.2% .
.
2023
2023 DXVX , , , , .
DXVX 2023 3 30 4 3 145500 93000 . 6392.
1 34.8%, 2 73.2%, 3 24.7% .
1 -45.2%, 2 -33.5%, 3 -22.4% .
.
2023 7 18~19 6000 6875 6860 . 6865.
1 63%, 2 91%, 3 10.7% . 2026 8 38.5% .
1 9.2% 2 -4.4%, 3 -31% . 63.3%, 45.8% .
2023 1 -9.8%, 2 -13.4% . 3 -25.9% .
2024~2025
2024 GI , , .
7 5 19682 , 1410 1 30.4%, 2 80.5% 54.6% .
12 30.58% 30.88% . 1377 1 104.1%, 45.6%.
1 9.3%, 2 5.3% 37.4% .
1 57.7%, 24.6% -19.3%, -25.4% .
2 46.8%, 70.2% .
2025 500 , 306561 7 . 163102.
1 7 7.7%, 8 28 16.9% .
10 . 121427, 1 10 8 28 41.4% .
. .
, .
.
.
.
.
, , .
.