 의사
여당에 이어 야당도 개인병원의 상속세 구제에 나서면서 정부가 추진 중인 세제개편안에 빨간불이 켜졌다.
특히 여야 모두 병원을 가업상속대상으로 유지해야 한다는 내용의 개정안을 동시에 발의함에 따라 이변이 없는 한 국회 통과는 무난할 것이라는 분석이다.
다만 개정안을 발의한 의원들마다 가업상속대상 및 자격기준을 달리 설정한 만큼 향후 법안 심사 과정에서 상속세 혜택 범위가 핵심 쟁점으로 부상할 전망이다.
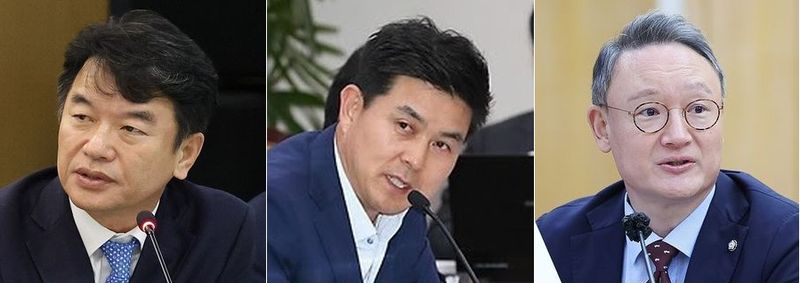
병원계에 따르면 더불어민주당 문진석 의원에 이어 23일에는 국민의힘 안상훈, 김태호 의원이 상속세 및 증여세법 일부 개정 법률안을 발의했다.
이들 의원 모두 상속세 재원 마련 과정에서의 병원 폐업 등으로 응급·중증·분만·소아 등 지역 필수의료 기능 수행이 중단되는 등 국민건강과 안전에 위해를 미칠 것을 우려했다.
다만 어느 범위까지 가업상속대상에 포함시켜야 하는 부분에 대해서는 의견이 갈렸다.
우선 더불어민주당 문진석 의원은 가장 보수적인 방안을 제시했다. 가업 요건 중 하나로 필수의료특별법‘에 따른 ’필수의료기관'을 별도로 명시했다.
즉 필수의료기관으로 인정받는 경우 가업상속공제 대상에 들어갈 수 있는 법적 통로를 마련한 셈이다.
대신 경영기간 요건은 엄격하다. 피상속인이 해당 가업을 20년 이상 계속 경영해야 하며, 공제한도는 경영연수에 20억원을 곱해 산정하되 최대 1000억원으로 설정했다.
문진석, ‘필수의료 병원’…경영기간 20년 이상
김태호, 요양병원도 포함…경영기간 10년 유지
안상훈, 현행 범위 유지…가장 폭넓은 구제
국민의힘 김태호 의원은 보다 선별적인 구제 방안을 택했다.
모든 병원을 가업상속공제 대상으로 인정하는 대신 ‘입원·수술·분만·소아·응급 등 필수적인 의료서비스를 지속적으로 제공하는 병원’으로 대상을 한정했다.
특이 점은 종합병원과 일반병원, 요양병원까지 명시한 부분이다. ‘지역주민에게 필수적인 의료서비스를 지속적으로 제공하는 경우’에 한해 가업상속공제를 적용하도록 했다.
정부 세제개편에 따른 병원의 전면적인 공제 대상 제외에는 반대하지만 실제 지역의료 유지에 기여하는 병원을 중심으로 세제 혜택을 부여하겠다는 취지로 풀이된다.
경영기간 요건에서도 차별화된다. 김 의원은 피상속인의 가업경영기간을 현행과 동일한 ‘10년 이상’으로 유지하도록 했다.
공제한도는 경영기간 10년 이상 50년 미만의 경우 경영연수에 20억원을 곱한 금액으로 하되 300억원에 미달하면 300억원을 적용하고, 50년 이상은 최대 1000억원으로 설정했다.
국민의힘 안상훈 의원은 현행 가업상속공제 대상 업종을 사실상 법률로 끌어올려 그대로 유지하는 방식을 취했다.
특히 별표에 ‘의료법에 따른 의료기관을 운영하는 사업’을 아예 명시했다. 필수의료 수행 여부 등 별도의 제한을 두지 않았다는 점에서 3개 법안 중 병원에 대한 적용 범위가 가장 넓다.
안 의원은 병원이 가업상속공제에서 제외되면 상속세 부담에 따른 폐업으로 소아·분만·응급·중증의료 등 필수의료 기반이 약화되고 지역 간 의료격차가 심화될 수 있다는 판단이다.
분만실과 수술실 등 필수의료 시설과 의료인력은 지속적인 유지가 필요한 데다 병원이 폐업하면 의료공백이 장기화될 가능성이 있다는 점도 개정 필요성으로 제시했다.
결국 세 의원의 개정안은 ‘병원을 가업상속공제 대상에서 원천 배제해서는 안 된다’는 데는 의견이 일치하지만 구체적인 적용 범위에서는 차이가 뚜렷하다.
이에 따라 향후 국회 심사에서는 병원의 가업상속공제 유지 여부 자체보다 적용 대상과 요건을 어느 수준에서 설정할지가 최대 쟁점이 될 전망이다.
병원계 관계자는 “여야 모두 정부의 병원 가업상속공제 제외 방침에 제동을 걸었다는 점에서 일단 고무적인 상황”이라고 반색했다.
이어 “의원마다 범위를 달리 설정한 만큼 의료기관 전체를 대상으로 할지, 필수의료 기능을 수행하는 병원으로 한정할지를 놓고 여야 및 정부 간 조율이 불가피해 보인다”고 덧붙였다.
.
.
.
23 , .
.
.
. ‘ ’' .
.
. 20 , 20 1000 .
, ‘ ’ 20
, 10
,
.
‘ ’ .
, . ‘ ’ .
.
. ‘10 ’ .
10 50 20 300 300 , 50 1000 .
.
‘ ’ . 3 .
.
.
‘ ’ .
.
.
, .