 의사
 국내 원외처방 시장에서 대웅제약이 종근당을 제치고 1위에 올라섰다. 한미약품과 HK이노엔, 보령 등 주요 제약사들도 처방 실적을 확대하며 상위권 경쟁을 이어가는 모습이다.
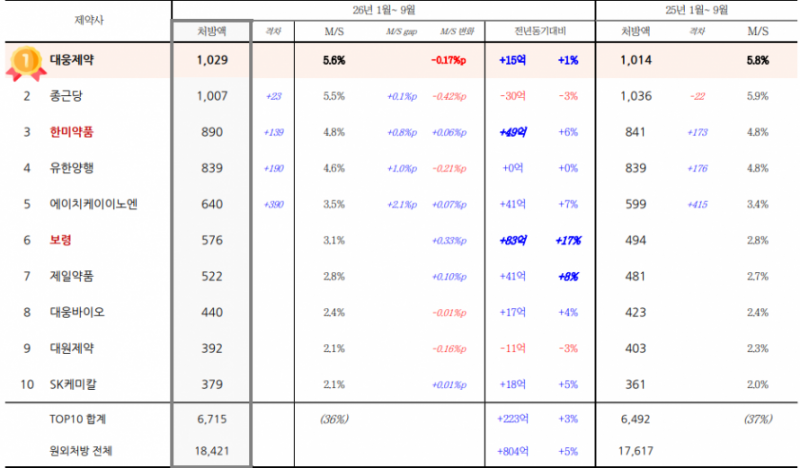
16일 의약품 시장조사기관 유비스트(UBIST) 2026년 9월 데이터 분석 보고서에 따르면, 올해 1~9월 대웅제약의 월평균 원외처방액은 1029억원으로 국내 제약사 가운데 1위를 기록했다.
시장점유율은 5.6%로, 지난해 같은 기간 월평균 처방액 1014억원보다 15억원 증가했RH 성장률은 약 1.5%다. 작년엔 종근당에 22억원가량 뒤졌지만 올해는 20억원 이상 앞선 것으로 파악됐다.
대웅제약, 병원 처방시장 선두…내분비 1위·주력 품목 성장
대웅제약이 전체 처방 실적 1위 배경은 병원 영역에서 확보한 경쟁력이 자리 잡고 있다.
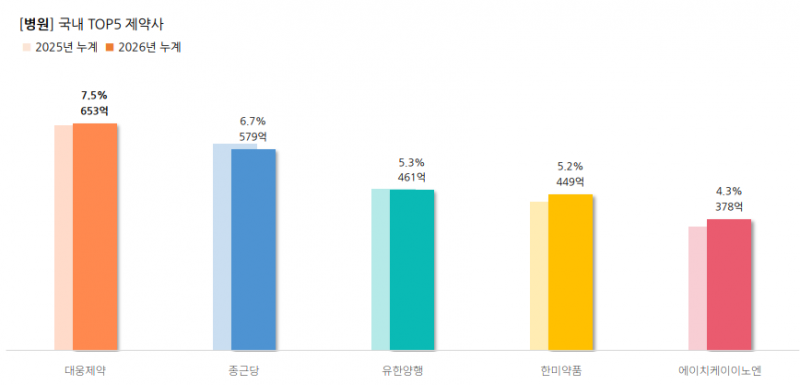
금년 1~9월 대웅제약 병원 영역 월평균 처방액은 653억원으로 전년 대비 7억원 증가했다. 시장점유율은 7.5%로 국내 제약사 가운데 가장 높았다.
대웅제약은 의원급 중심 로컬 시장에서도 월평균 376억원으로, 전년 대비 약 2% 증가했다.
주요 치료 영역별로도 상위권에 이름을 올렸다. 순환기 치료제 시장에서는 월평균 420억원으로 2위, 소화기 치료제 시장에서는 200억원으로 3위를 차지했다.
 특히 대웅제약은 내분비 치료 영역에서 작년 12월 1위를 탈환한 이래 월평균 193억원을 기록하고 있다. 국내외 제약사를 포함한 전체 시장에서 선두를 유지 중이다. 시장점유율은 13.8%다.
당뇨병 치료제 제품군이 내분비 영역의 처방 실적을 뒷받침했다. 제미메트는 월평균 90억원으로 전년 대비 4% 성장했으며, 내분비 치료제 전체 품목 가운데 처방액 1위를 기록했다.
제미글로도 월평균 35억원으로 3% 증가했다. 제미다파는 월평균 14억원으로 29% 성장하는 등 주요 당뇨병 치료제에서 처방 증가가 나타났다.
제품별 실적에서는 글리아타민이 월평균 137억원으로 가장 높은 처방액을 기록했다.
항응고제 릭시아나는 월평균 109억원으로 지난해 101억원보다 8% 증가했다. 릭시아나는 최근 3개년 연속 연간 1000억원대 처방 실적을 기록한 대웅제약의 주력 품목이다.
위식도역류질환 치료제 펙수클루의 성장세도 이어졌다. 펙수클루는 월평균 79억원으로 지난해 74억원보다 7% 증가했다. 이 가운데 병원 처방액이 56억원, 로컬 처방액이 23억원으로 집계됐다.
이 밖에 우루사 역시 월평균 63억원으로 11% 성장하며 처방 실적 확대에 힘을 보탰다. 고지혈증 치료제 크레젯은 39억원으로 5%, 리토바젯은 19억원으로 17% 증가했다.
종근당 처방액 감소에는 고지혈증 치료제 아토젯 공동판매 계약 종료가 영향을 미친 것으로 분석된다. 종근당은 올해 7월말 아토젯 공동판매를 종료했다.
아토젯은 월평균 약 110억원 규모 처방 실적을 기록하던 품목으로, 8월부터 관련 실적이 제외되면서 전체 처방액에도 영향을 줬다.
하지만 텔미누보와 케렌디아, 고덱스 등 주요 품목에서는 성장세를 이어갔다.
한미약품·HK이노엔·보령 성장세…주력 품목 처방 확대
3위 한미약품은 월평균 처방액 890억원으로 지난해 같은 기간 841억원보다 49억원 증가했다. 성장률은 6%로 전체 시장 평균을 웃돌았다.
특히 고지혈증 치료제 로수젯이 성장을 견인했다. 로수젯의 월평균 처방액은 207억원으로 지난해 188억원 대비 10% 증가했다. 전체 원외처방 시장에서 가장 높은 처방액을 기록한 품목이다.
한미약품은 올해 미니린·녹더나 공동판매를 시작하면서 처방 품목도 확대했다. 로컬 시장에서는 월평균 441억원으로 국내 제약사 1위를 차지하며 강세를 보였다.
4위 유한양행은 월평균 839억원으로 지난해와 비슷한 수준을 유지했다. 시장점유율은 4.6%다.
주요 제품 가운데 로수바미브는 월평균 96억원으로 15% 성장했고, 베믈리디도 70억원으로 11% 증가했다. 반면 일부 당뇨병 치료제와 항암제에서는 처방액 감소가 나타나면서 전체 실적은 전년 수준에 머물렀다.
5위 HK이노엔은 월평균 640억원으로 지난해 599억원보다 41억원 증가했다. 성장률은 7%로 집계됐다.
위식도역류질환 치료제 케이캡이 주요 성장 동력으로 작용했다. 케이캡은 보령과의 공동판매를 포함해 월평균 206억원의 처방액을 기록했으며, 전년 대비 15% 성장했다.
6위 보령은 상위권 제약사 가운데 가장 높은 성장률을 기록했다. 월평균 처방액은 576억원으로 지난해 494억원보다 약 83억원 증가했으며, 성장률은 17%에 달했다.
보령은 케이캡 처방 확대에 더해 아토젯 공동판매를 새롭게 시작하면서 실적이 좋아졌다. 주요 품목의 공동판매 계약 변경이 제약사별 원외처방 실적에 영향을 미친 것으로 풀이된다.
제일약품 月 522억 대원제약 392억 SK케미칼 379억원
7위 제일약품은 월평균 522억원으로 지난해보다 8% 증가했다. 8위 대웅바이오는 440억원으로 4% 성장했다.
9위 대원제약은 월평균 392억원으로 전년 대비 3% 감소했으며, 10위 SK케미칼은 379억원으로 5% 증가했다.
국내 상위 10개 제약사의 월평균 원외처방액 합계는 6715억원으로 지난해 같은 기간 6492억원보다 223억원 증가했다. 성장률은 3% 수준이다.
같은 기간 국내 전체 원외처방 시장은 월평균 1조8421억원으로 지난해 1조7617억원보다 5% 성장했다. 상위 10개사 합산 시장점유율은 37%에서 36%로 소폭 하락했다.
전체 처방 시장이 성장하는 가운데 상위권 제약사 사이 경쟁 구도에 변화가 나타나고 있다. 기존 주력 제품 성장과 신규 공동판매 계약 및 신약 확대 등이 향후 순위를 좌우할 변수로 꼽힌다.
1 . HK, .
16 (UBIST) 2026 9 , 1~9 1029 1 .
5.6%, 1014 15 RH 1.5%. 22 20 .
, 1
1 .
1~9 653 7 . 7.5% .
376, 2% .
. 420 2, 200 3 .
12 1 193 . . 13.8%.
. 90 4% , 1 .
35 3% . 14 29% .
137 .
109 101 8% . 3 1000 .
. 79 74 7% . 56, 23 .
63 11% . 39 5%, 19 17% .
. 7 .
110 , 8 .
, .
HK
3 890 841 49 . 6% .
. 207 188 10% . .
. 441 1 .
4 839 . 4.6%.
96 15% , 70 11% . .
5 HK 640 599 41 . 7% .
. 206 , 15% .
6 . 576 494 83 , 17% .
. .
522 392 SK 379
7 522 8% . 8 440 4% .
9 392 3% , 10 SK 379 5% .
10 6715 6492 223 . 3% .
18421 17617 5% . 10 37% 36% .
. .